
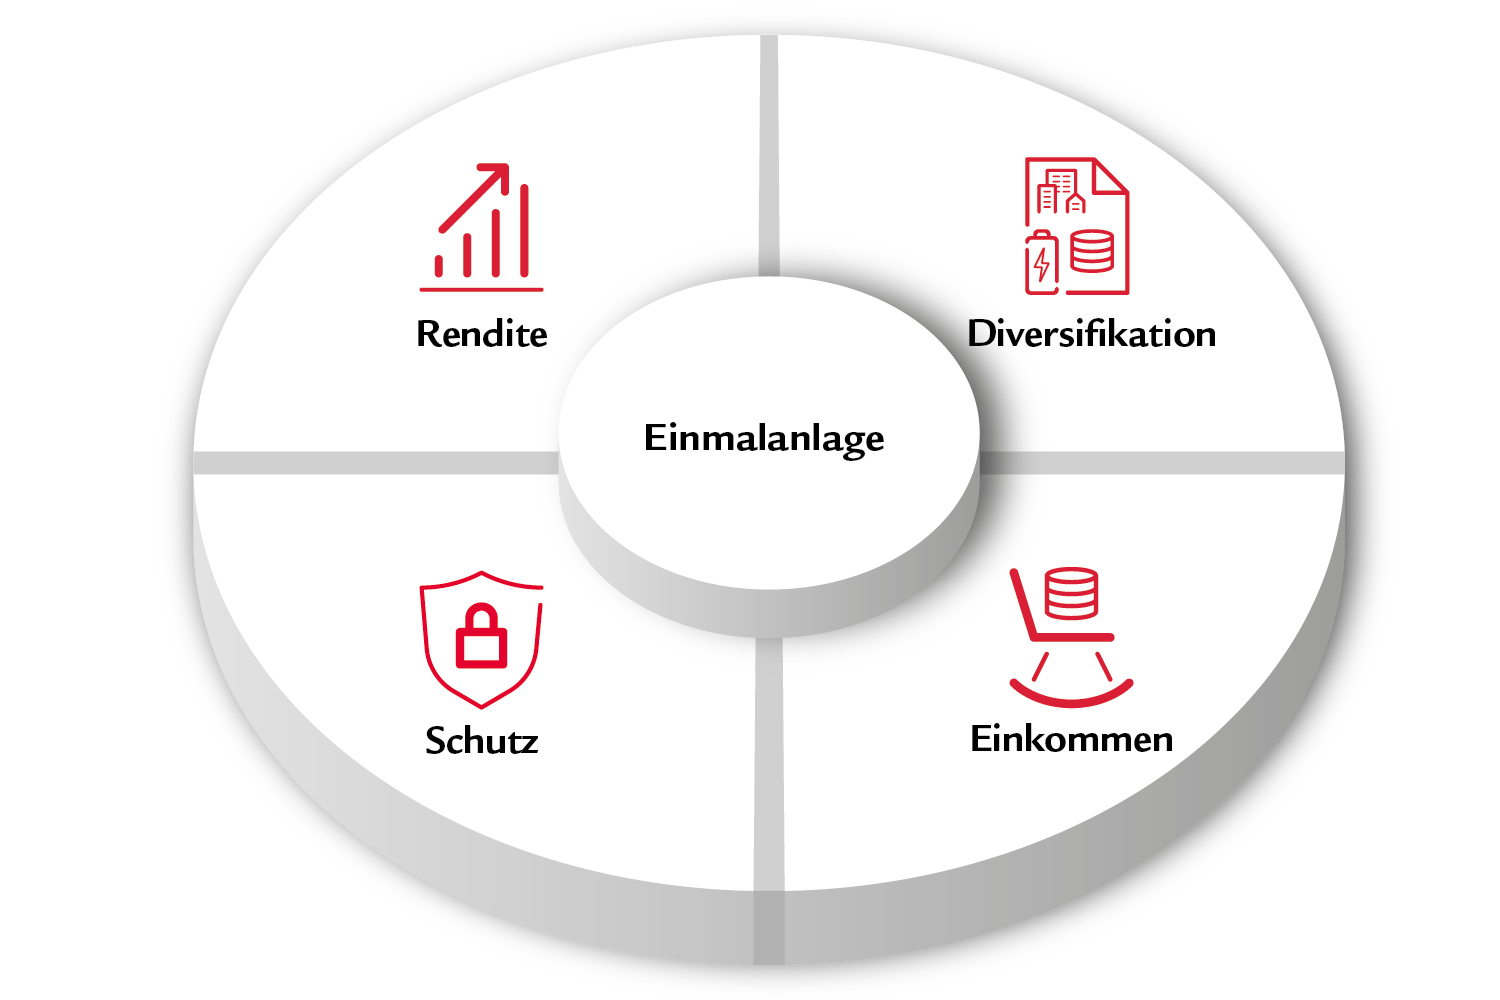
Mit einer Einmalanlage können Sie Renditechancen nutzen, Ihr Vermögen breiter aufstellen, ein zusätzliches Einkommen für den Ruhestand schaffen oder sich mit einer Pflegeversicherung finanziell für einen möglichen Pflegefall absichern.
Sie möchten einen größeren Geldbetrag einmalig sinnvoll und zukunftsorientiert anlegen? Unsere Versicherungsprodukte richten sich nach Ihrer persönlichen Lebenssituation und unterstützen Sie dabei, Ihre individuellen Anlage- und Vorsorgeziele zu erreichen.
Einmalanlage einfach erklärt
Sie haben einen größeren Geldbetrag, beispielsweise aus einem Erbe, einer Schenkung, einer Abfindung oder einem Immobilien- bzw. Unternehmensverkauf, zur Verfügung?
Mit einem Einmalbeitrag können Sie eine größere Geldsumme als Gesamtbetrag in ein Versicherungsprodukt einzahlen. Laufende Einzahlungen sind somit nicht erforderlich, aber teilweise optional möglich.
Swiss Life bietet Ihnen verschiedene Optionen für die einmalige Anlage Ihres Kapitals. So gestalten Sie Ihr Leben finanziell selbstbestimmt – ganz nach Ihren persönlichen Bedürfnissen.
Ihre Vorteile auf einen Blick
| ✔ Für jeden Bedarf die passende Option | Ganz gleich, ob Sie Renditechancen nutzen, Ihr Portfolio breiter aufstellen, ein zusätzliches Einkommen für den Ruhestand schaffen oder sich mit einer Pflegeversicherung finanziell für einen möglichen Pflegefall absichern möchten – wir haben die passende Lösung für Sie. |
| ✔ Flexible Lösungen | Je nach Versicherungsprodukt stehen Ihnen unterschiedliche Anlagekonzepte und Laufzeiten sowie weitere flexible Gestaltungsmöglichkeiten zur Verfügung. |
| ✔ Breite Streuung für mehr Stabilität | Eine diversifizierte Anlagestrategie hilft, Risiken zu verteilen und Vermögen langfristig stabil aufzustellen. |
| ✔ Professionell investieren | Mit unseren langfristigen Anlagekonzepten erhalten Sie professionellen Zugang zu den Chancen der Kapitalmärkte und profitieren zugleich von den Vorteilen einer Versicherungslösung. |
| ✔ Ruhestand planbar gestalten | Ihr Vermögen bleibt strukturiert angelegt und kann weiterhin die Renditechancen am Kapitalmarkt nutzen. Zum vereinbarten Rentenbeginn erhalten Sie wahlweise eine lebenslange Zusatzrente für ein regelmäßiges Einkommen im Ruhestand oder eine einmalige Kapitalzahlung. |
| ✔ Steuervorteile, die sich rechnen | Ihr Vermögen kann ohne laufende Steuerabzüge wachsen und wird erst bei der Auszahlung besteuert – so bleibt langfristig mehr Kapital investiert. |
Versicherungslösung versus Depot: Der Unterschied zählt
Beide Wege investieren am Kapitalmarkt. Entscheidend ist, welche Lösung langfristig zu Ihren Zielen passt – und welche zusätzlichen Möglichkeiten und Vorteile eine Versicherungslösung bietet.
Welche Lösung passt zu Ihren Zielen?
Entdecken Sie passende Lösungen für Ihr persönliches Anlageziel
Ihre Vorteile
- Zugang zu einem breiten Angebot an Anlagemöglichkeiten am Kapitalmarkt
- Langfristiger Vermögensaufbau im Versicherungsmantel
- Flexible Fondswechsel innerhalb des Vertrags ohne sofortige Steuerrealisation
- Individuelle Anlagestrategie von sicherheits- bis renditeorientiert
Herr M., 50 Jahre alt, möchte eine kürzlich erhaltene Erbschaft von 30.000 Euro nicht einfach auf dem Konto parken – er will die Kapitalmarktchancen gezielt nutzen und sein Vermögen langfristig ausbauen. Mit einem Einmalbeitrag in Swiss Life Maximo investiert er direkt in global aufgestellte ETFs und profitiert gleichzeitig von den steuerlichen Vorteilen des Versicherungsmantels: Fondswechsel lösen keine sofortige Steuerrealisation aus, und die Anlagestrategie lässt sich jederzeit flexibel an sein Chancen-Risiko-Profil anpassen – von sicherheitsorientiert bis renditeorientiert. Zum Rentenbezug hat er die Wahl zwischen einer lebenslangen Rente oder einer Kapitalleistung.
Bei einem angenommenen Wachstum von 6 % p. a. kann sich sein Einmalbeitrag bis zum Rentenbeginn mehr als verdoppeln*:
| Rentenbeginn | Monatliche Rente (bei Erleben im Alter)* | Oder wahlweise einmalige Kapitalzahlung (bei Erleben im Alter)* |
| Mit 62 Jahren | 244,11 Euro/Monat | 50.316,76 Euro |
| Mit 67 Jahren | 335,70 Euro/Monat | 65.439,89 Euro |
* Die dargestellten Leistungen basieren auf einer Hochrechnung und können nicht garantiert werden. Die tatsächliche Höhe der Rente bei Rentenbeginn bzw. der Kapitalleistung hängt von der Fondsperformance und der Überschussbeteiligung ab und kann daher höher oder niedriger ausfallen.
Informationen zur versicherten Person Herr M.:
Geburtsdatum: 01.01.1976, Versicherungsbeginn: 01.09.2026, Eintrittsalter: 50 Jahre, 8 Monat(e), Aufschubdauer bis: 31.12.2042, Flexibilitätsphase ab: 01.01.2038 Alter: 62 Jahre 0 Monate, Einmalbeitrag: 30.000 Euro, Rentengaranziezeit 23 Jahre
Beispielhafte Anlagestrategie:
- Zentrales Investment: iShares Core MSCI World
- Ergänzendes Investment: ETF Portfolio Global NextGen
Angenommener durchschnittlicher Netto-Hochrechnungssatz: 6 % p. a.
Leider ist ein Fehler aufgetreten, bitte versuchen Sie es später nochmals.
Wertvolle Impulse für ein selbstbestimmtes Leben
Nachlass & Erbschaft
Sie haben geerbt? Da stellt sich schnell die Frage, wie Sie das Geld aus dem Nachlass klug und vorausschauend verwenden können. Lesen Sie hier, wie Sie langfristig für sich und Ihre Familie vorsorgen können.
Immobilien & Großvermögen
Sie haben ein Haus verkauft oder sind auf anderem Wege zu einem Vermögen gekommen? Erfahren Sie, wie Sie das frei gewordene Kapital neu strukturieren und entsprechend Ihren persönlichen Zielen anlegen können.
Ruhestand & Vorsorgelücken
Sie möchten finanziell abgesichert Ihren Ruhestand genießen? Finden Sie hier heraus, wie Sie einen größeren Geldbetrag nutzen können, um Ihre Rentenlücke zu verringern oder Ihr Vermögen zu schützen und für einen möglichen Pflegefall vorzusorgen.
Auszahlung & Steuerinfos
Ihre Lebensversicherung wurde ausgezahlt? Erfahren Sie, welche steuerlichen Aspekte bei der Auszahlung und einer möglichen Wiederanlage zu beachten sind.
Gute Gründe für Swiss Life
Finanzstark und solide
Die Leistungen von Swiss Life sind sicher. Dafür sorgen neben unserer ausgezeichneten Finanzkraft, ein strenges Risikomanagement und nachhaltig solide Bilanzen.
Ausgezeichneter Schutz
Ihre Sicherheit sollten Sie jemandem anvertrauen, der beständig, kompetent und seriös für Ihre Unabhängigkeit sorgt. Genau das ist seit über 160 Jahren unsere Tradition. Langjährige Erfahrung und Kompetenz, die Ihnen auch bei Ihrer Einmalanlage zugutekommt.
Individuelle Beratung
Profitieren Sie von unseren Einmalanlagelösungen und der individuellen Beratung durch unsere erfahrenen Vermittlerinnen und Vermittler. Sie nehmen sich Zeit für Ihre persönlichen Ziele und finden gemeinsam mit Ihnen die passende Lösung. Alternativ beraten wir Sie auf Wunsch auch telefonisch, online oder per E-Mail.
Häufige Fragen zur Einmalanlage bei einer Versicherung
Im Rahmen einer Einmalanlage bei einer Versicherung wird statt laufender Beiträge ein Einmalbeitrag eingezahlt – die Beitragszahlung erfolgt also einmalig und nicht beispielsweise monatlich oder vierteljährig. Die Einmalanlage bei einer Versicherung eignet sich vor allem, wenn bereits ein größerer Geldbetrag zur Verfügung steht, den Sie gezielt und entsprechend Ihrer persönlichen Bedürfnisse anlegen möchten. Laufende Einzahlungen sind bei dieser Form nicht erforderlich, optional aber je nach Tarifkonstellation möglich, etwa um Ihr Vertragsguthaben weiter aufzustocken.
Ob eine Einmalanlage bei einer Versicherung sinnvoll ist, hängt von Ihrer persönlichen Situation ab. Sinnvoll ist sie vor allem, wenn Sie über einen größeren Geldbetrag verfügen – etwa aus einer Erbschaft, einer Abfindung oder einem Immobilienverkauf – und diesen langfristig und strukturiert anlegen möchten, statt ihn ungenutzt liegen zu lassen. Vorteile bieten sich besonders dann, wenn Sie von den Chancen der Kapitalmärkte profitieren, Ihr Vermögen diversifizieren oder sich ein planbares, lebenslanges Zusatzeinkommen im Ruhestand sichern möchten. Auch steuerliche Aspekte sprechen häufig dafür: Ihr Kapital kann ohne laufende Steuerabzüge wachsen und wird erst bei der Auszahlung besteuert. Ob die jeweilige Lösung im Einzelfall passend ist, hängt von Faktoren wie Anlagehorizont, Risikobereitschaft und Ihren persönlichen Zielen ab. Dazu beraten unsere Vermittlerinnen und Vermittler Sie gerne individuell.
Bei der Steuerbetrachtung einer privaten Rentenversicherung gegen Einmalbeitrag zeigt sich: Ihr Kapital wächst ohne laufende Steuerabzüge und wird erst bei der Auszahlung besteuert. Je nach Tarif und Laufzeit können zusätzlich weitere steuerliche Vorteile greifen. Details besprechen Sie gerne in einem
persönlichen Beratungsgespräch mit Ihrer Vermittlerin oder Ihrem Vermittler.
Beide Wege ergänzen sich: Wer bereits laufend in eine private Rentenversicherung einzahlt, kann eine Einmalanlage zusätzlich nutzen, um beispielsweise eine Erbschaft, eine Abfindung oder den Erlös aus einem Immobilienverkauf gezielt für die Altersvorsorge einzusetzen. Der Unterschied liegt vor allem im Zeitpunkt der Kapitalbildung: Bei laufenden Beiträgen bauen Sie Ihr Vermögen über die Jahre Schritt für Schritt auf, bei einer Einmalzahlung steht Ihr Kapital von Anfang an vollständig im Markt und kann von Beginn an
Renditechancen nutzen. Für viele ist der Einmalbeitrag deshalb keine Alternative, sondern eine zusätzliche Chance, die eigene Altersvorsorge gezielt zu stärken – unabhängig davon, ob bereits eine private Rentenversicherung besteht.