Das Swiss Life-Selbstbestimmungsbarometer geht ins achte Jahr und zeigt: Die Werte für die grundsätzliche Selbstbestimmung sind auf einem Tiefstand der Aufzeichnungen.
Ergebnisse im Überblick
- Finanzielle Absicherung im Alter bleibt die größte Sorge: Nur gut jede dritte Person fühlt sich bei der finanziellen Altersvorsorge selbstbestimmt.
- Geschlechtergefälle bei Vorsorgeplanung: Männer planen mit 31 % zuversichtlicher ihren Ruhestand als Frauen mit 19 %.
- Nur 12 % vertrauen bei finanziellen Engpässen auf staatliche Hilfe.
„Finanzielle Selbstbestimmung ist eine Grundvoraussetzung für ein selbstbestimmtes Leben. Unsere Studie zeigt, dass der Wunsch danach in der Gesellschaft fest verankert ist: 82 % der Menschen möchten ihr Leben finanziell selbstbestimmt gestalten. Doch die Realität bleibt dahinter zurück. Das gilt besonders für die Altersvorsorge – und für Frauen, die trotz gleicher Verantwortung im Finanzalltag deutlich weniger Zuversicht in ihre eigene Planung haben“, fasst Dirk von der Crone, CEO von Swiss Life Deutschland, die Ergebnisse des achten Selbstbestimmungsbarometers zusammen, für das im Frühjahr 2026 repräsentativ 1.000 Personen in Deutschland befragt wurden. Seit 2019 untersucht Swiss Life gemeinsam mit dem Meinungsforschungsinstitut Bilendi das Gefühl von Selbstbestimmung und Zuversicht der Bevölkerung in Bezug auf Finanzen und darüber hinaus.
Selbstbestimmung im Wandel der Jahre: Im Alltag stark, bei Finanzen schwach
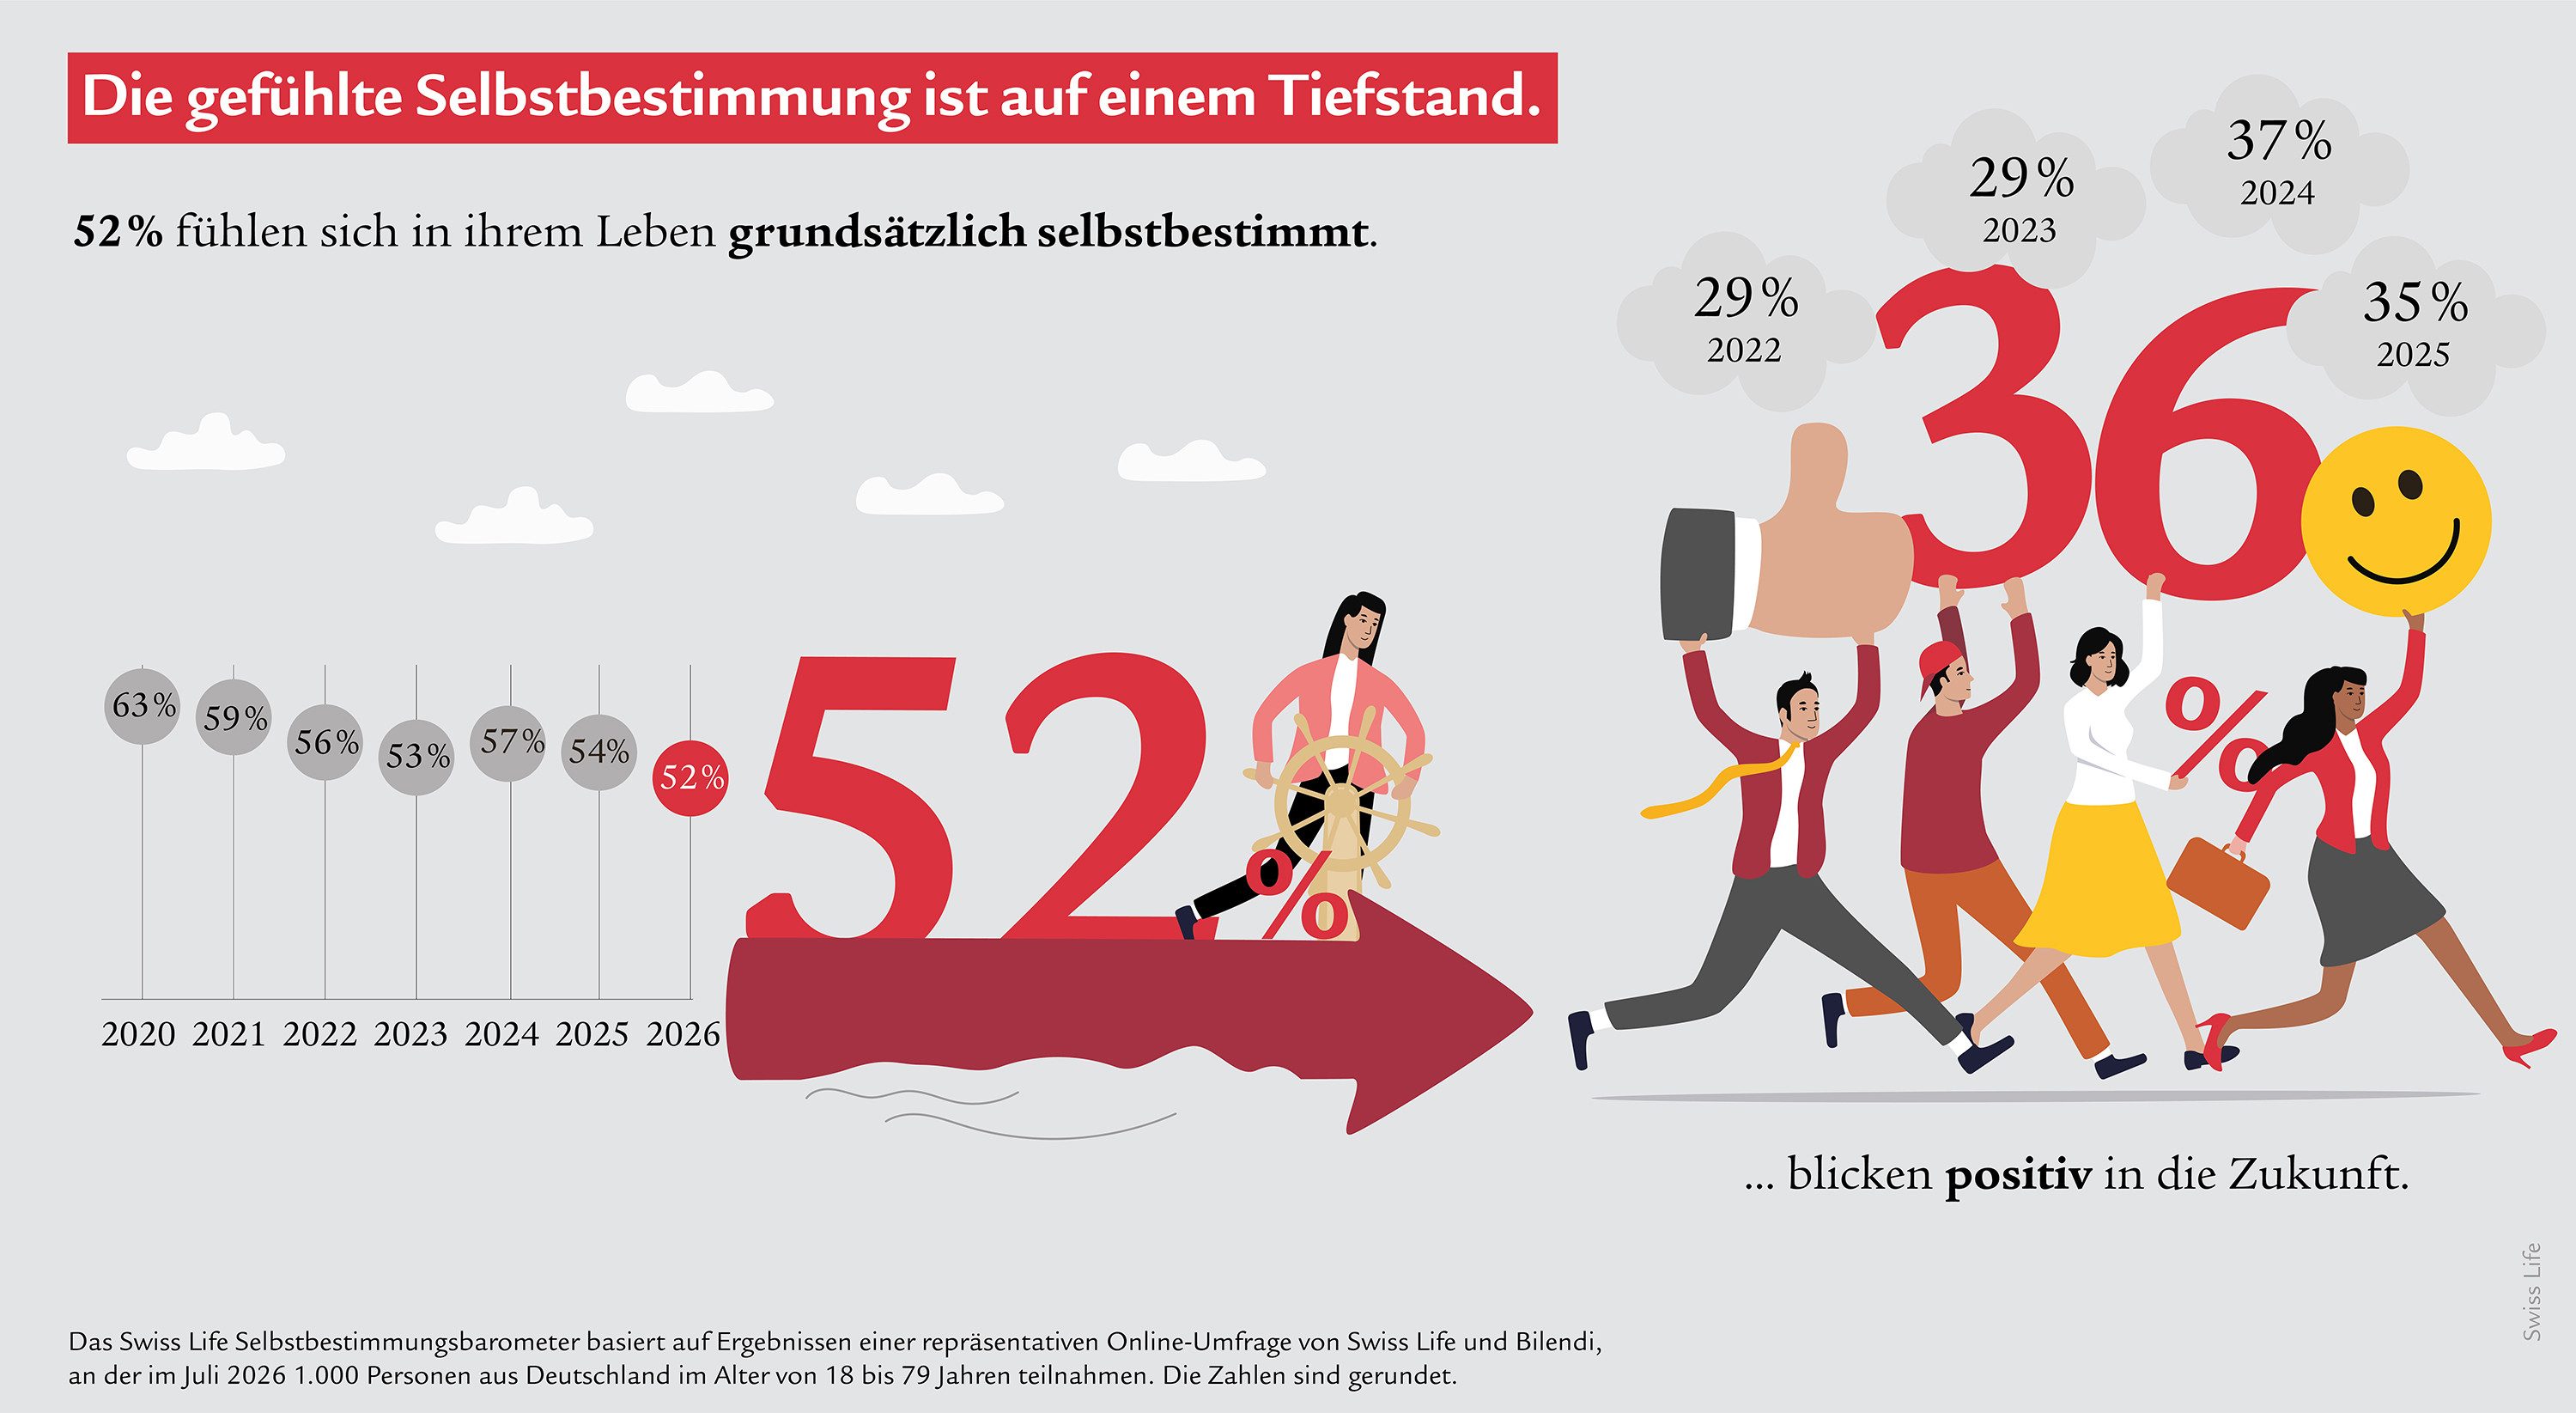
52 % der Befragten fühlen sich grundsätzlich selbstbestimmt – der niedrigste Wert seit Veröffentlichung des Selbstbestimmungsbarometers (2019: 54 %, 2020: 63 %, 2021: 59 %, 2022: 56 %, 2023: 53 %, 2024: 57 %, 2025: 54 %). Auch insgesamt ist das Stimmungsbild verhalten: Nur 36 % blicken optimistisch in die Zukunft. Während sich die Menschen in Bereichen wie Freizeit (68 %), Sozialleben (66 %) sowie Familie und Partnerschaft (64 %) vergleichsweise selbstbestimmt fühlen, sieht es bei Finanzen und gesellschaftlicher Teilhabe anders aus. Nur 25 % fühlen sich im Bereich Politik und Gesellschaft selbstbestimmt, bei den aktuellen Finanzen sind es 46 % und bei der finanziellen Altersvorsorge lediglich 35 %. Damit bleibt die Vorsorge der Lebensbereich mit gering empfundener Selbstbestimmung.
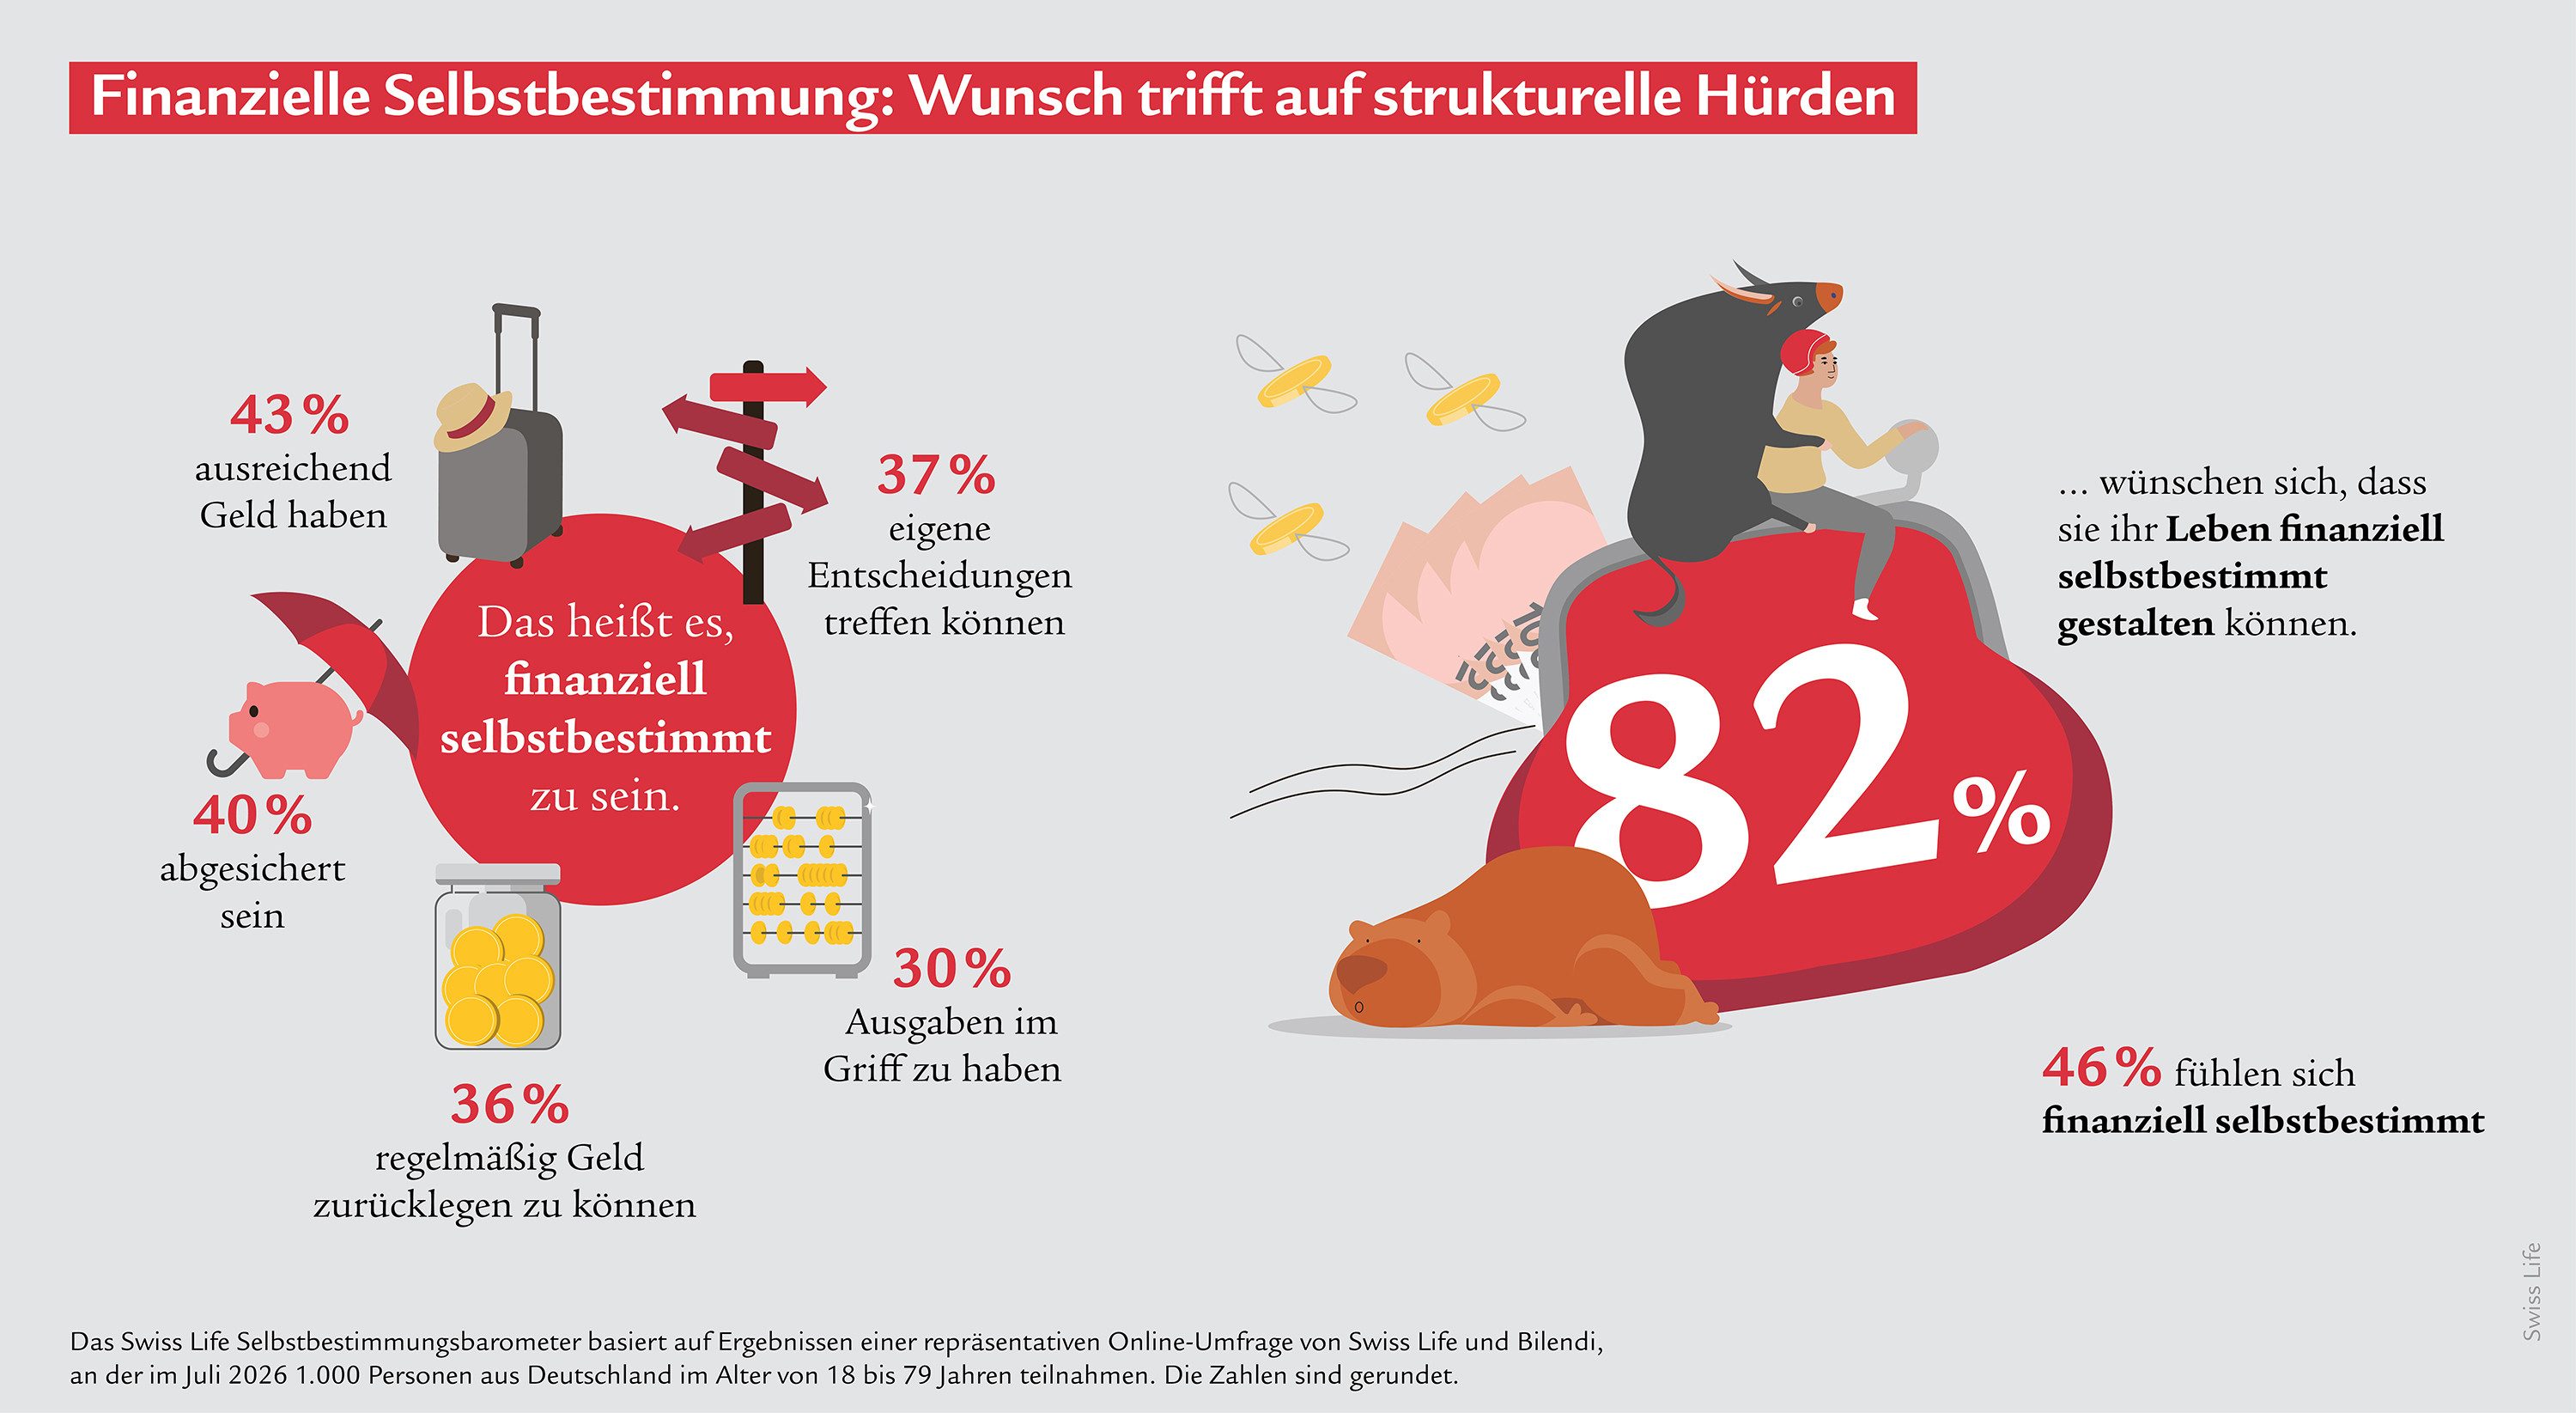
Finanzielle Selbstbestimmung: Wunsch trifft auf strukturelle Hürden
82 % der Menschen wünschen sich, finanziell selbstbestimmt leben zu können. Was das konkret bedeutet, ist im Vergleich zu Vorjahren weitgehend konstant: genügend Geld zu haben (43 %), abgesichert zu sein (40 %), selbst entscheiden zu können (37 %), regelmäßig Geld zurückzulegen (36 %) und die Ausgaben im Griff zu haben (30 %). Die größten Hindernisse sind Preissteigerungen und Teuerung (65 %), gefolgt von zu geringem Einkommen (40 %), hohen Miet- und Energiekosten (38 %), Gesundheits- und Pflegekosten (37 %) sowie zu Swiss Life-Selbstbestimmungsbarometer 2026 geringem Vermögen oder Erspartem (36 %). Die weitgehend stabilen Werte innerhalb des Selbstbestimmungsbarometers deuten darauf hin, dass sich wirtschaftliche Belastungen zunehmend als dauerhafte Strukturprobleme verfestigen.
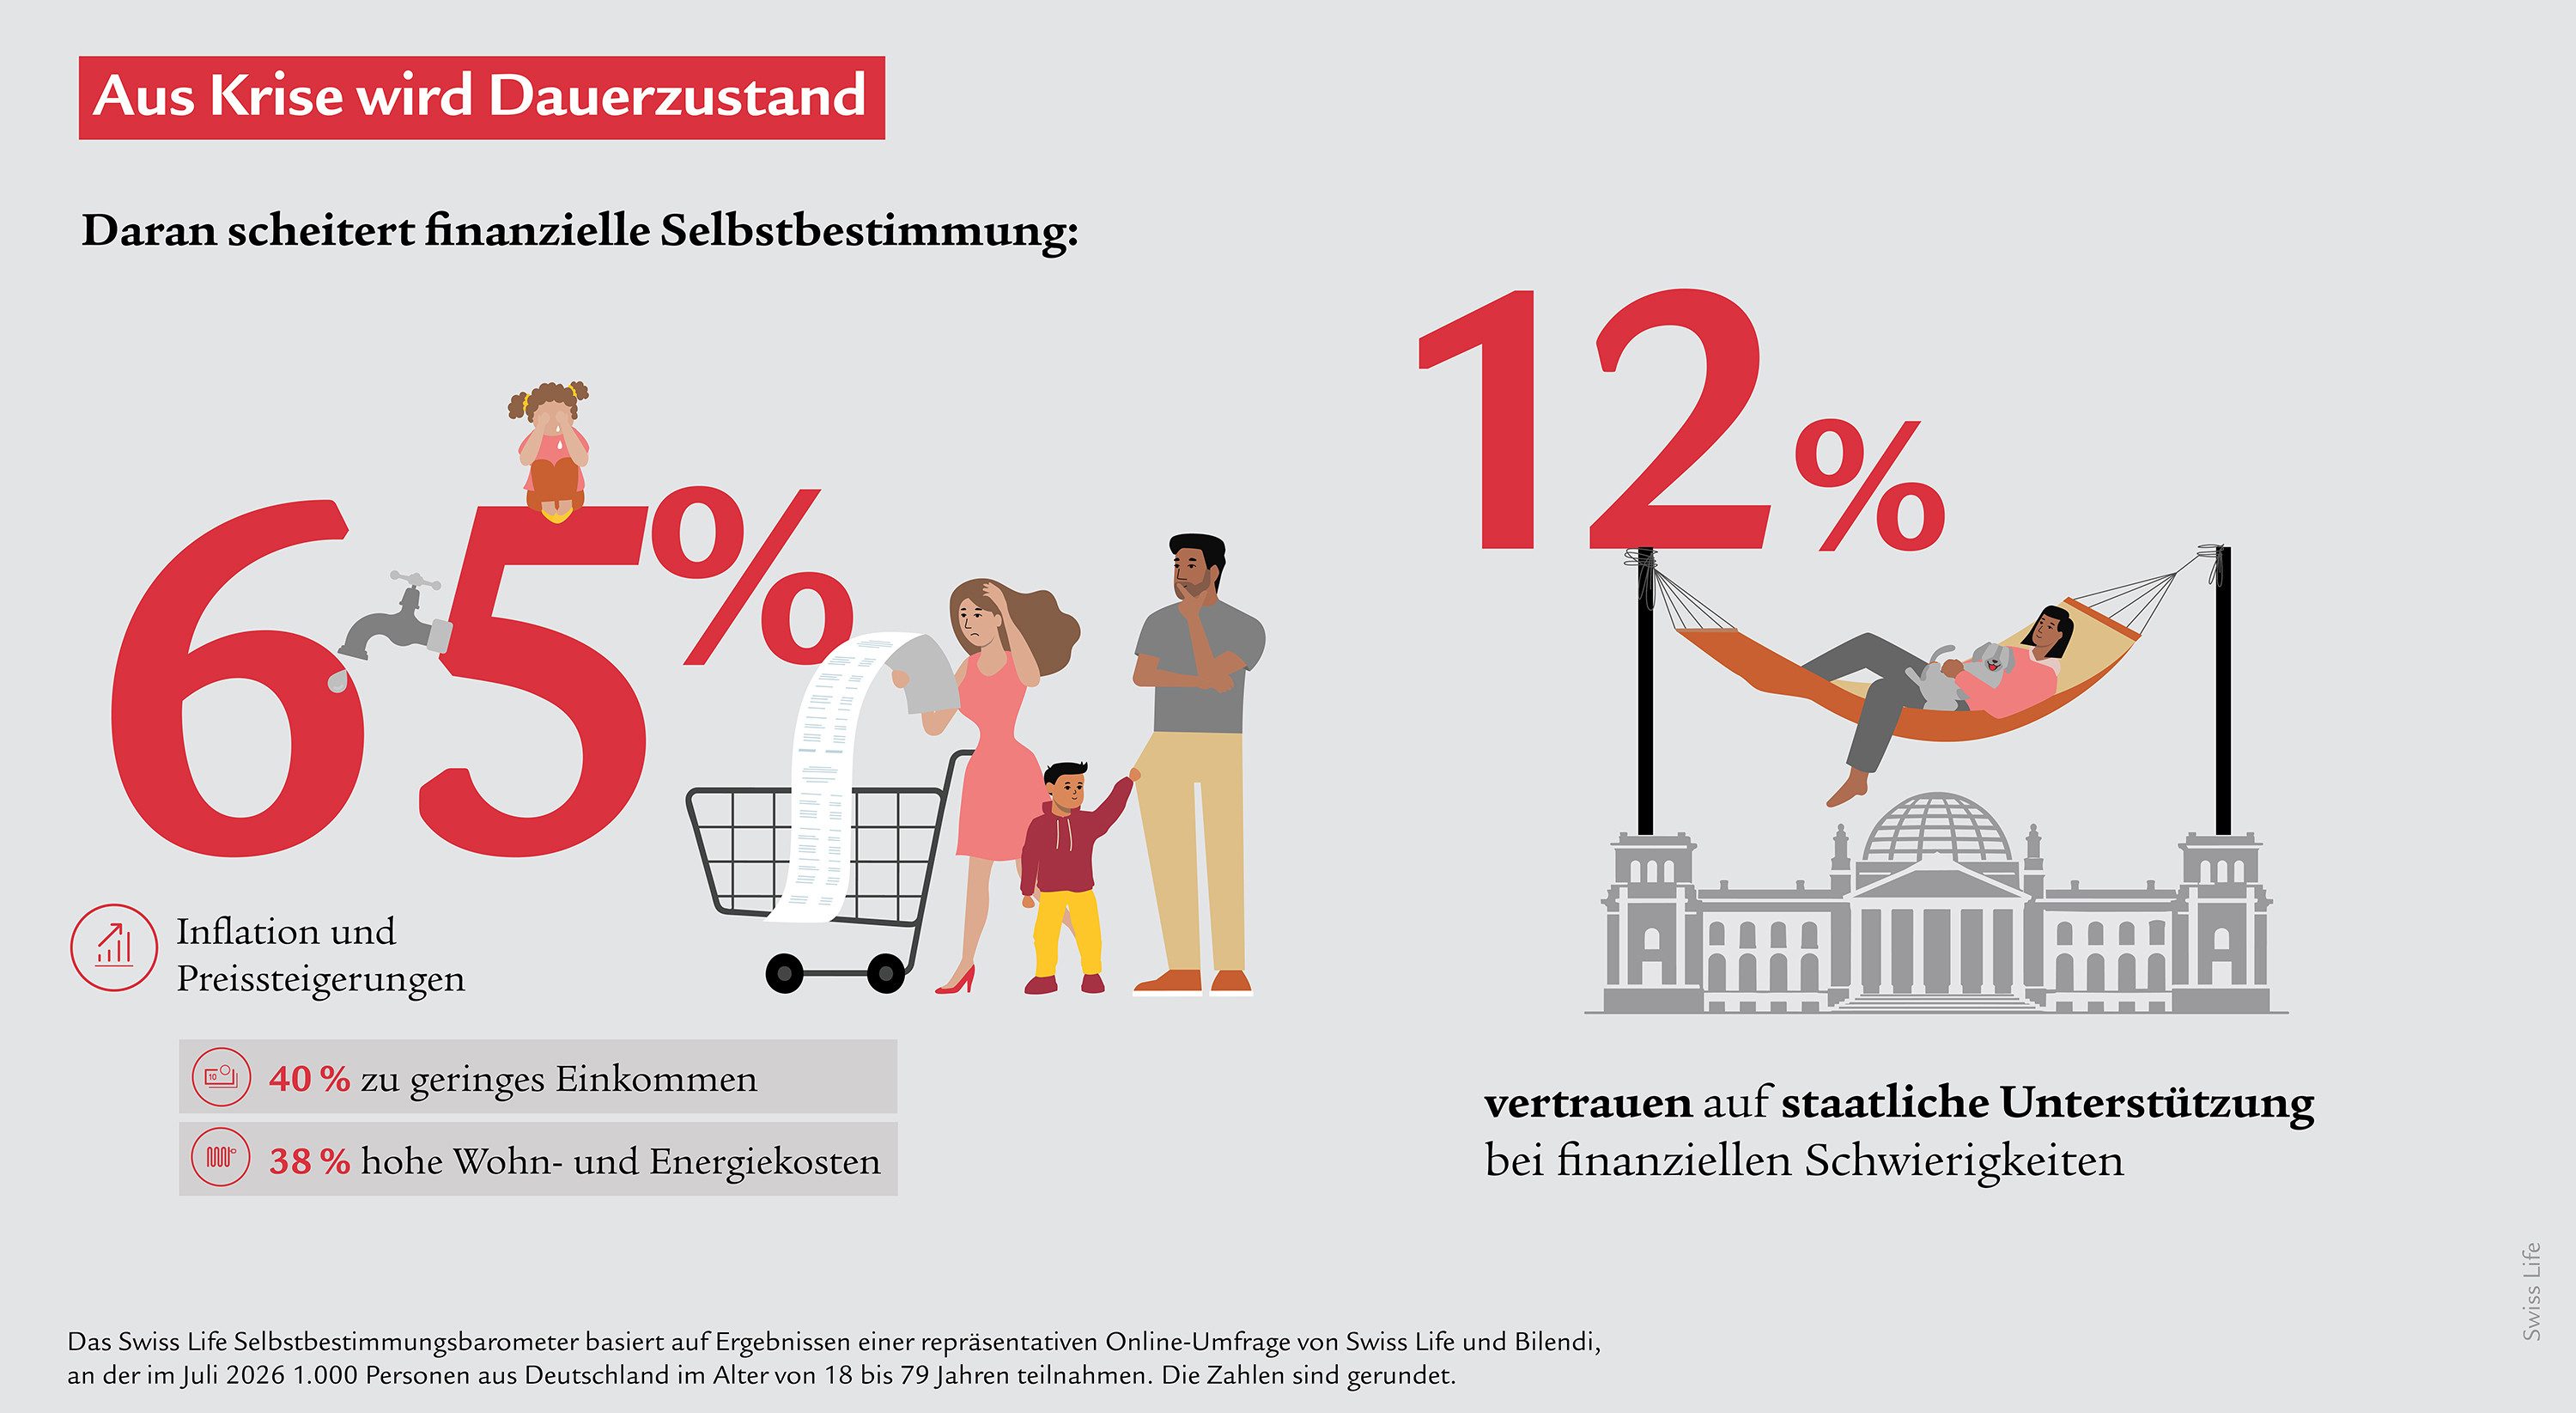
Dennoch sehen sich viele selbst in der Pflicht: 45 % fühlen sich selbst für den Erfolg oder Misserfolg ihrer Vorsorge verantwortlich. Nur 12 % würden bei einer finanziellen Schieflage auf staatliche Unterstützung vertrauen. 54 % halten es für wichtig, bereits heute Geld für die Zukunft zurückzulegen, und 52 % wünschen sich die Gewissheit, dass ihr Geld für ein langes, selbstbestimmtes Leben reicht. Außerdem sagen nur 20 %, dass sie sich finanziell gut auf unvorhergesehene Ereignisse (z. B. Krankheit oder Jobverlust) vorbereitet fühlen. Jede zweite befragte Person glaubt, dass sie in der Rente weitere Einkommensquellen (z. B. Teilzeitjobs) braucht, um ihren Lebensstandard halten zu können.
Finanzielle Selbstbestimmung: Unterschiede zwischen Frauen und Männern
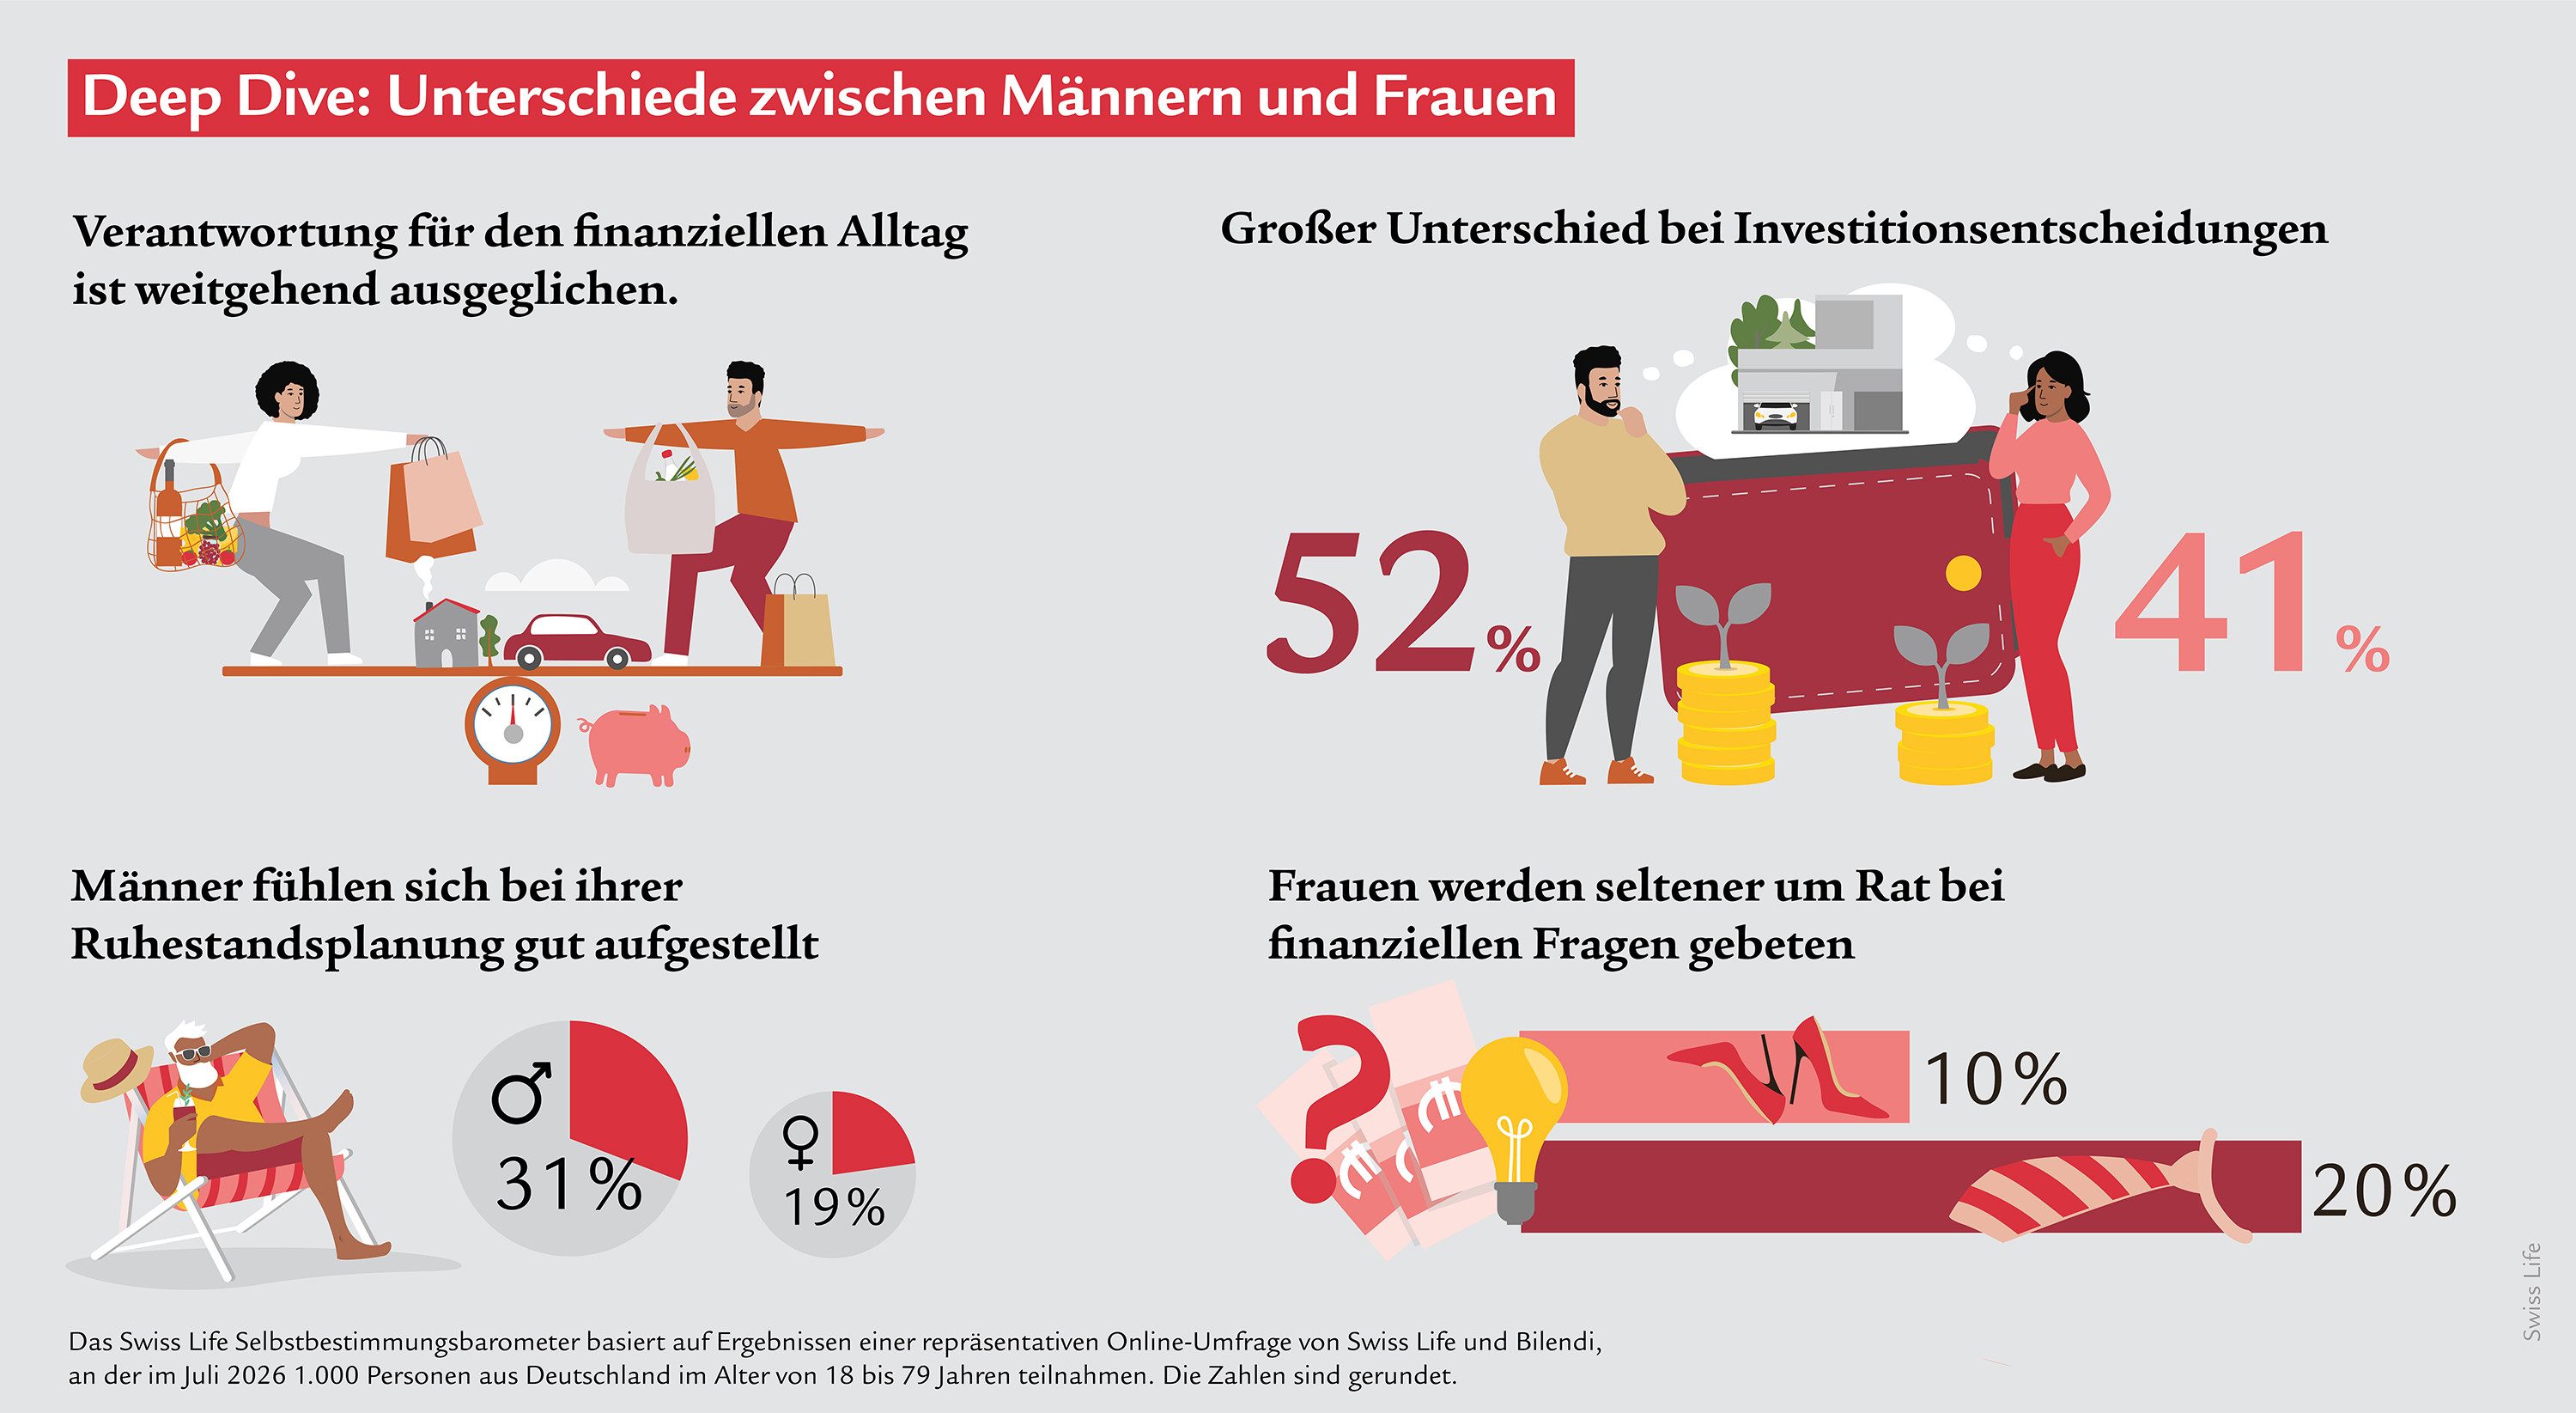
Die Verantwortung für den finanziellen Alltag – etwa das Tagesbudget – ist zwischen Männern und Frauen weitgehend ausgeglichen. Doch während Frauen im Finanzalltag gleichwertig präsent sind, zeigen Studien, dass sie häufig einen größeren Anteil des Mental Loads, also das unsichtbare Mitdenken, Planen und Organisieren, tragen. Gleichzeitig fühlen sie sich bei langfristigen Finanzentscheidungen deutlich weniger zuversichtlich und werden seltener als Expertinnen für Finanzfragen wahrgenommen.
So zeigt sich zum Beispiel bei Investitionsentscheidungen ein Unterschied zwischen den Geschlechtern: Hier geben Männer häufiger an, dass sie für diese Entscheidungen verantwortlich sind (Männer: 52 %; Frauen: 41 %). Auch im Hinblick auf die Zuversicht in die eigene Altersvorsorge zeigt sich ein Gender Gap: Während sich 31 % der Männer bei ihrer Ruhestandsplanung gut aufgestellt fühlen, sind es bei Frauen lediglich 19 %.
Ein ähnliches Bild gibt die Wahrnehmung von Finanzkompetenz ab: 20 % der Männer geben an, bei Finanz- und Versicherungsthemen um Rat gefragt zu werden, bei Frauen sind es nur 10 %. Hinzu kommt der Wunsch nach mehr Finanzwissen: 27 % der Frauen möchten ihre Kenntnisse über Finanz- und Vorsorgethemen erweitern.
„Frauen übernehmen im Alltag viel finanzielle Verantwortung, doch bei der langfristigen Vorsorge besteht weiterhin eine Lücke. Es fehlt nicht am Interesse, aber häufig am Vertrauen in die eigene Finanzkompetenz. Es ist eine gesamtgesellschaftliche Aufgabe, Frauen zu bestärken und Grundlagen zu schaffen, um die finanzielle Zukunft selbstbewusst und frühzeitig in die Hand zu nehmen“, so von der Crone.
Finanzwissen stärkt die Zuversicht in die Altersvorsorge
Wer sich mit Finanzthemen gut auskennt, beschäftigt sich eher mit der eigenen finanziellen Zukunft. Das zeigen die Ergebnisse der Studie: Von den Menschen, die ihr Finanzwissen als hoch einschätzen, schieben nur 7 % Finanzthemen auf. 36 % bewerten ihre Swiss Life-Selbstbestimmungsbarometer 2026 Ruhestandsplanung positiv. Anders sieht es bei Menschen aus, die ihr Finanzwissen als gering einschätzen: Fast die Hälfte (45 %) schiebt Finanzthemen auf und nur 24 % fühlen sich bei ihrer Ruhestandsplanung gut aufgestellt.
Auch der Austausch über Geld hängt mit dem eigenen Finanzwissen zusammen: Menschen, die ihr Finanzwissen als hoch einschätzen, sprechen häufiger mit ihrem Umfeld über finanzielle Angelegenheiten (34 %) als Menschen mit gering eingeschätztem Finanzwissen (19 %).
„Finanzen spielen dann eine größere Rolle im Leben der Menschen, wenn sie sich auch kompetent fühlen. Wissen ist ein entscheidender Faktor, um vorausschauend zu handeln und zu finanzieller Selbstbestimmung zu kommen. Das ist eine der wichtigsten Erkenntnisse dieser Studie“, so von der Crone.
Über das Selbstbestimmungsbarometer
Swiss Life unterstützt Menschen dabei, ihr Leben finanziell selbstbestimmt zu gestalten. Mit einer bevölkerungsrepräsentativen Stichprobe wird jährlich ermittelt, wie selbstbestimmt die Menschen sich fühlen und welche Faktoren dafür relevant sind. Für die aktuelle Studie wurden im Juli 2026 1.000 Personen in Deutschland zwischen 18 und 79 Jahren online befragt. Das Barometer wird zeitgleich in der Schweiz, in Frankreich und Österreich erhoben. Die Zahlen sind gerundet.